Když investice rostou, mění se i otázky
Představte si podnikatele, který během let vybudoval úspěšnou firmu a postupně vytvořil investiční portfolio v hodnotě 30 milionů korun. Investuje do amerických a evropských akcií, drží dluhopisy, část prostředků má v eurech a dolarech. Z pohledu investičních nástrojů je jeho majetek poměrně dobře rozložený.
Při bližším pohledu ale zjistí, že všechny investice spravuje prostřednictvím jediné finanční instituce v České republice.
Znamená to, že jeho majetek není dostatečně diverzifikovaný? Ne nutně. Ukazuje to však na další oblast, které si při správě většího kapitálu začínají investoři všímat: kde jsou jejich aktiva vedena, kdo je uchovává a jaké instituce se na jejich správě podílejí.
Diverzifikace nekončí výběrem investic
O diverzifikaci obvykle mluvíme ve spojení s rozložením peněz mezi různé investice. Pokud se jednomu trhu nedaří, jiná část portfolia může jeho pokles zmírnit.
Vedle toho ale existuje také institucionální a geografická diverzifikace. Ta se nezabývá pouze tím, do čeho investujete, ale také prostřednictvím jakých institucí a v jakých právních prostředích svůj majetek držíte.
Český investor může například vlastnit akcie amerických společností, evropské dluhopisy a globální investiční fondy. Přístup k těmto investicím však může mít pouze přes jednu banku nebo investiční platformu.
Otevření dalšího investičního účtu v zahraničí tak nemusí znamenat změnu investiční strategie. Může být způsobem, jak rozdělit správu a úschovu finančních aktiv mezi více institucí.
Zahraniční účet sám o sobě nesnižuje tržní riziko investic. Akcie mohou ztrácet hodnotu bez ohledu na to, zda jsou vedeny v Praze, nebo v Curychu. Smyslem tohoto kroku je rozložení jiného typu rizik a získání další možnosti, jak svůj majetek organizovat.
Proč právě Švýcarsko?
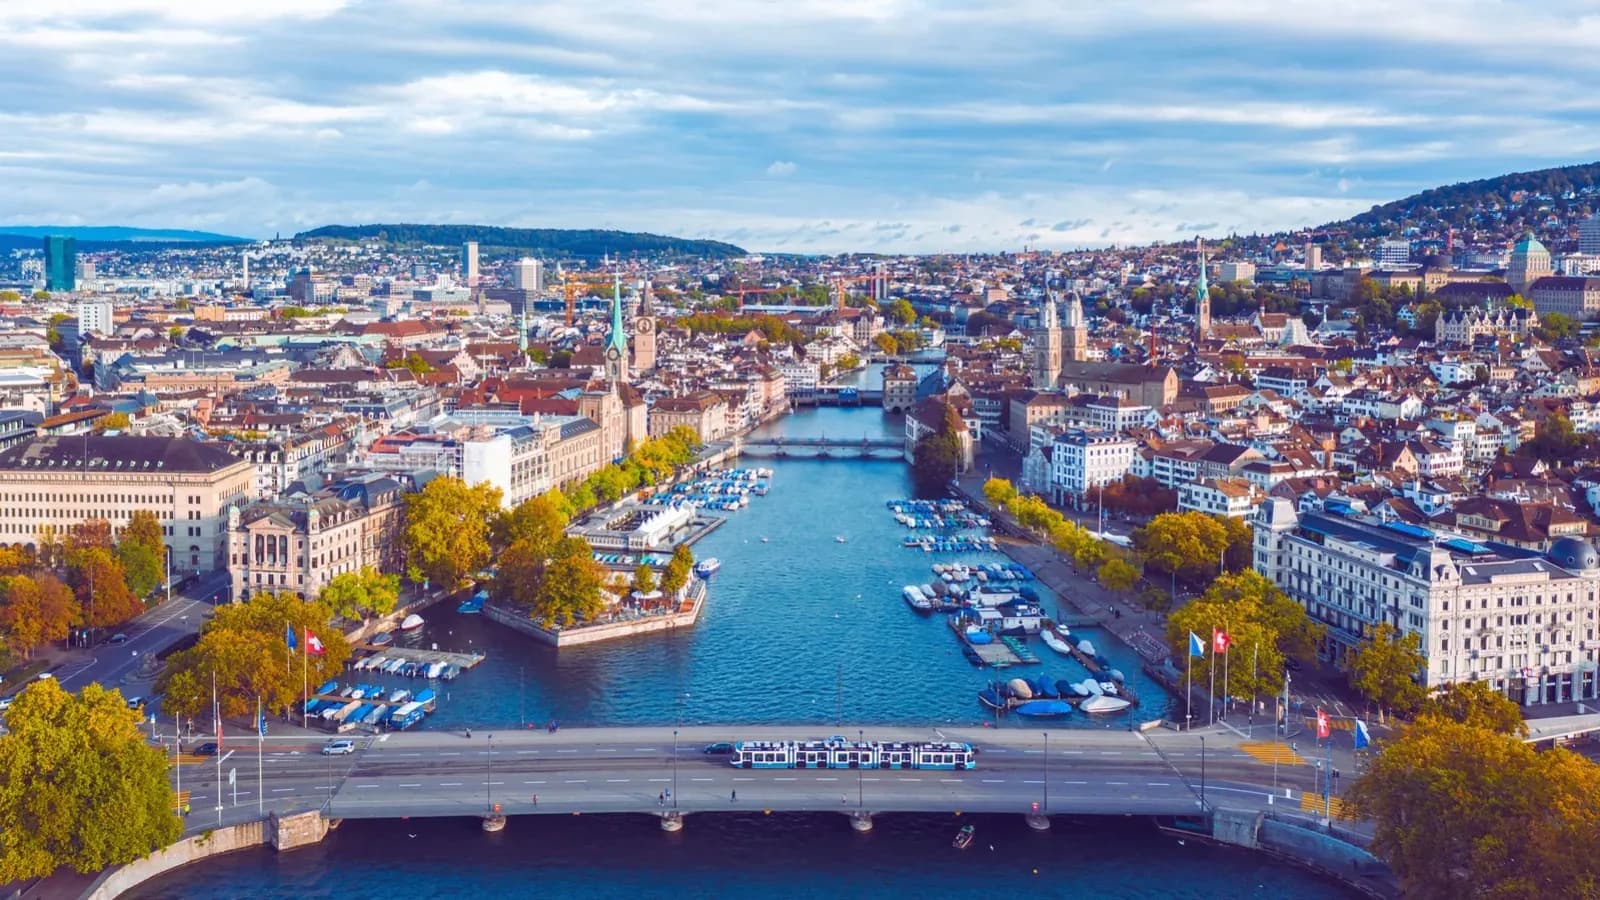
Švýcarsko má dlouhou tradici v oblasti privátního bankovnictví a správy mezinárodního majetku. Soustřeďuje se tu nadprůměrné množství správců mezinárodního kapitálu a tamní banky mají praxi v obsluze klientů z desítek zemí.
Pro investora s větším kapitálem je ale podstatnější, jaké konkrétní možnosti mu švýcarská banka nabízí. Může jít o vedení investic v několika měnách, přístup k širší nabídce investičních nástrojů nebo možnost využít cenné papíry jako zajištění lombardního úvěru, aniž by je investor musel prodávat.
Důležitá je také otázka úschovy majetku. Cenné papíry v úschově jsou majetkem klienta, ne banky, takže se v případě jejích potíží nestávají součástí jejího majetku. To platí v Česku stejně jako ve Švýcarsku. Investor ovšem může část svých cenných papírů držet prostřednictvím další banky v jiné zemi, a tím rozložit závislost na jediné instituci, jediném systému a jediném právním prostředí. Konkrétní způsob úschovy, dostupnost jednotlivých služeb i podmínky financování se mezi bankami liší.
Jak je takové řešení uspořádané: portfolio může být vedené u švýcarské privátní banky. Investiční službu v Česku poskytuje In Investments a. s., obchodník s cennými papíry pod dohledem České národní banky. Vztah, plán a komunikaci vede váš poradce, tedy Melior Invest. Stejně to funguje i u ostatních investičních platforem, se kterými pracujeme.
Švýcarská banka ovšem není automaticky lepší volbou než česká. Liší se nabídkou služeb, náklady, požadavky na klienta i způsobem spolupráce. A stejně jako každá jiná finanční instituce podléhá provozním, regulatorním a dalším rizikům.
Kdy má zahraniční investiční účet smysl?
Záleží na tom, o jakém majetku se bavíme. Investor s portfoliem v hodnotě tří milionů korun, který pravidelně investuje do několika fondů, může být se svým řešením plně spokojený. Založení zahraničního účtu by pro něj znamenalo hlavně další administrativu a náklady.
Investor, který spravuje finanční majetek přesahující 25 milionů korun, podniká nebo prodal firmu, investuje v několika měnách a přemýšlí o dlouhodobém uspořádání rodinného kapitálu, je v jiné situaci. Pro něj už může být rozdělení aktiv mezi více finančních institucí přirozeným dalším krokem.
Ekonomicky začíná zahraniční účet dávat smysl zhruba od jednoho milionu eur, tedy přibližně od 25 milionů korun. Pod touto hranicí bývají náklady a administrativa vyšší než přínos, který přináší. Samotná částka ale nerozhoduje. Podstatné je, jak je majetek složený, v kolika měnách se pohybuje, jaké služby investor potřebuje a zda přínosy zahraničního řešení odpovídají jeho nákladům.
Je také potřeba počítat s důkladným ověřením klienta a původu prostředků, se zahraniční dokumentací a s daňovými povinnostmi, které otevřením účtu nezanikají. Ověření provádí In Investments, takže podklady připravíte v Česku a cesta do Švýcarska kvůli založení účtu potřeba není.
Důležité je vědět, proč tento krok děláte
Mezinárodní diverzifikace nemusí znamenat přesun celého portfolia do zahraničí. Často jde o rozhodnutí, jak vhodně doplnit stávající způsob správy majetku a rozdělit jej mezi více institucí.
Otázka tedy nezní pouze, zda mít účet ve Švýcarsku, ale jakou konkrétní roli má tento účet plnit ve vaší celkové investiční strategii.
V Melior Invest pomáháme klientům posoudit možnosti mezinárodní diverzifikace, nastavit odpovídající investiční strategii a zorientovat se v procesu otevření zahraničního investičního účtu. Pokud uvažujete o správě části svého majetku ve Švýcarsku, probereme s vámi, zda a za jakých podmínek pro vás takové řešení dává smysl.